AnthropicのIPOとAI大手4社の戦略――資金、半導体、企業への販路
AnthropicがIPOのロードショーを始めた時期、OpenAIには資金調達前倒しの報道、Googleには新型TPU、Microsoftには企業向け販売と設備投資、Metaには複数の株式調達手法がある。4社が資金、計算資源、顧客接点のどこを押さえるかを比べる。
Anthropicは11月10日、計画中のIPOに向けたロードショーを開始しました。その前後に注目を集めた動きの一つが、OpenAIによる資金調達前倒しの報道です。Googleは用途別のTPUを発表し、Microsoftは企業向け販売と設備投資の数字を示し、Metaは株式を使う調達条件を公表しました。4社が先に押さえようとしているのは、資金を得る時期、計算資源の設計、企業への販路、資金が入る時期と、それぞれ異なるものです。
同じ「AIに投資している」でも、OpenAIが投資家に提示する資金調達の話、Googleが設計するTPU、Microsoftが既存顧客に販売するクラウド製品、Metaが組み合わせる株式取引は、現金が動く時点も成果を測る単位も違います。この違いは製品を採用する側にも関係します。供給経路や使える計算資源、サポート体制を見極めるには、評価額の大きさだけでなく、事業のどの接点を各社が押さえているかを知る必要があるからです。
ただし、4社を独立した陣営として描くこともできません。Anthropicの5月のシリーズH発表は、Claudeの提供経路としてAWSに加え、Google CloudとMicrosoft Azureを挙げています。GoogleとMicrosoftは自社のAI製品を広げながら、Claudeを届けるクラウドの経路でもあります。顧客をめぐる競争とインフラ上の協力は、同じ市場で並行しています。
OpenAIは資金を集める時期と企業向け売上を語り始めた
Reutersが10月19日に報じた資金調達計画には、今回の記事で唯一、Anthropicの予想されるIPOとの明示的な関連があります。事情を知る匿名の2人によれば、OpenAIは同じ投資家の資金を奪い合う可能性も考え、投資家への接触を早めようとしていたという。約300億ドルという規模も当時の検討額として報じられました。OpenAIが「対抗策」と発表したわけでも、その額を調達し終えたわけでもありません。
その後の数字を、10月の計画へ機械的に足してはいけません。TechCrunchが11月6日に伝えた追加資金の報道は、Bloombergの匿名筋に基づき、継続中のラウンドで約110億ドルを確保したとしています。さらに最大で約200億ドルに達する可能性に言及しますが、こちらは将来の見通しです。評価額約1兆2500億ドルも媒体の報道値で、投資前・投資後のどちらかという詳細は示されていません。10月に話し合われた約300億ドルと、11月に報じられた約110億ドルを、二つの確定した着金として合算することはできません。
資金の使い道を考えるなら、顧客との接点も必要です。Reutersが伝えた共同創業者の発言によると、OpenAIの売上の過半は企業向け販売が占めるとのこと。顧客数の過半が企業だという意味ではなく、個別製品の継続率を示した数字でもありません。Greg Brockman氏は2027年にIPOの準備が整う可能性を示しましたが、これはTechCrunchの発言報道でも確認できる経営者の見解であって、提出済みの上場申請や確定した日程ではありません。
資金を欲する時期と、集めた資金を使って製品を届ける顧客基盤は別の問いです。企業向け売上が過半だという経営者の発言があるからこそ、匿名筋が伝えた投資家との交渉にも事業上の意味が見えてきます。ただし企業向け販売の内訳や利益率は示されておらず、資金調達の報道から採算を推定することはできません。
GoogleはTPUを一つの万能チップではなく用途別に増やす
資金調達とは別の競争を示したのがGoogleです。11月9日のTPU 8i Max・8tx発表は、二つの異なる課題へ向いています。TPU 8txは機密性の高いワークロード向けに設計され、8tと同じシリコンを使い、AMD EPYCホストとの組み合わせが説明されています。TPU 8i Maxは8iのチップを二つ組み合わせる構成で、演算能力、チップ内の高速メモリーであるSRAM、高帯域幅メモリーであるHBMの転送帯域を増やす方向です。
Googleは8txのレイテンシーについて8t比で最大半減、8i Maxの演算・SRAM・HBM帯域について8i比2倍を掲げます。いずれもGoogleがそれぞれの従来モデルと比較した値で、独立した実測ではありません。両製品の提供開始日も、この発表には示されていません。
その2週間前、Googleは2026年第3四半期のCEOによる決算説明で、Google Cloudの売上が前年同期比103%増だったと説明し、TPUへの需要や企業でのGemini導入についても触れました。ただしこの発言のページにはCloudの売上絶対額やTPU単体の売上高はありません。クラウド事業の成長と、新しいTPUの寄与を同じ数字として扱わないことです。
技術的な違いが事業上意味を持つのは、選べる用途が増えるときです。顧客が守りたい情報をどう処理するかと、大きなモデルをどう実行するかは、しばしば別の調達課題になります。機密性の高い処理に対応するチップ設計が示されたとしても、アプリケーション全体のデータ保護要件がそれだけで満たされるわけではありません。採用する側は、使うチップだけでなく、モデルの提供形態、データの保存先、運用主体を確かめる必要があります。Googleが選択肢として示したのは、ハードウェアを用途別に設計するという方向です。TechCrunchの新型チップ報道も、元の発表を踏まえて二製品の役割を説明しています。
Microsoftは販売経路を持ち、設備投資も積み増す
Googleが自社設計チップの用途を示すなら、Microsoftの強みは既存の企業向け製品とクラウドの販売経路にあります。2027会計年度第1四半期の決算説明によると、Microsoft Cloudの四半期売上高は639億ドルで前年同期比30%増、Azureの売上高は48%増でした。これらはCloudとAzureの指標であり、AI製品だけの売上高ではありません。会社全体の売上高は同じ四半期で923億ドル。対象は2027会計年度の第1四半期であって、2027暦年の1~3月という意味でもありません(Microsoftの四半期決算発表)。
同じ説明では、Copilotの日次利用者数が前四半期比で約50%増、前年同期比で5倍超に伸びたとも述べています。Copilotを5万席以上導入した顧客数は前年同期比8倍超。前者は日々使う人、後者は大規模な席数を持つ顧客で、集計する対象は異なります。絶対数やCopilot単独の売上高は示されていませんが、大規模導入が伸びているという会社の説明は、Cloudの売上高とともに「製品を届ける経路」を考える材料になります。
その販路を支えるインフラには費用が掛かります。同四半期の設備投資は452億ドル。決算説明によれば、その約4分の3は主にCPUやGPUを含む短命の資産でした。次の四半期には500億ドルを超える設備投資も見込むと説明しています。実績の452億ドルと、次四半期の見通しは時点が違い、設備投資全額がAI専用という説明でもありません。クラウド売上と設備投資を並べるときは、現在の顧客基盤と将来の供給力を両方維持する負担として読むのが妥当でしょう。
Microsoftの数字が映すのは、既存の企業向け製品とクラウドを通じて顧客に届け、供給を拡張するために設備へ先行投資する構造です。クラウド全体の売上と設備投資を両方公表しているからこそ、その二つを同じAI製品の収支と取り違えずに追えます。
Metaは優先株の発行と普通株の後日決済を組み合わせる
Metaは既に上場している会社です。今回の話は「次のIPO」ではありません。2026年第3四半期の決算発表によると、同四半期の設備投資は金融リースの元本返済を含めて349億1000万ドルでした。2026年の通年設備投資見通しは同じ定義で1350億~1450億ドル。前者は四半期の実績、後者は通年の見通しで、いずれもAI専用の支出額ではありません。
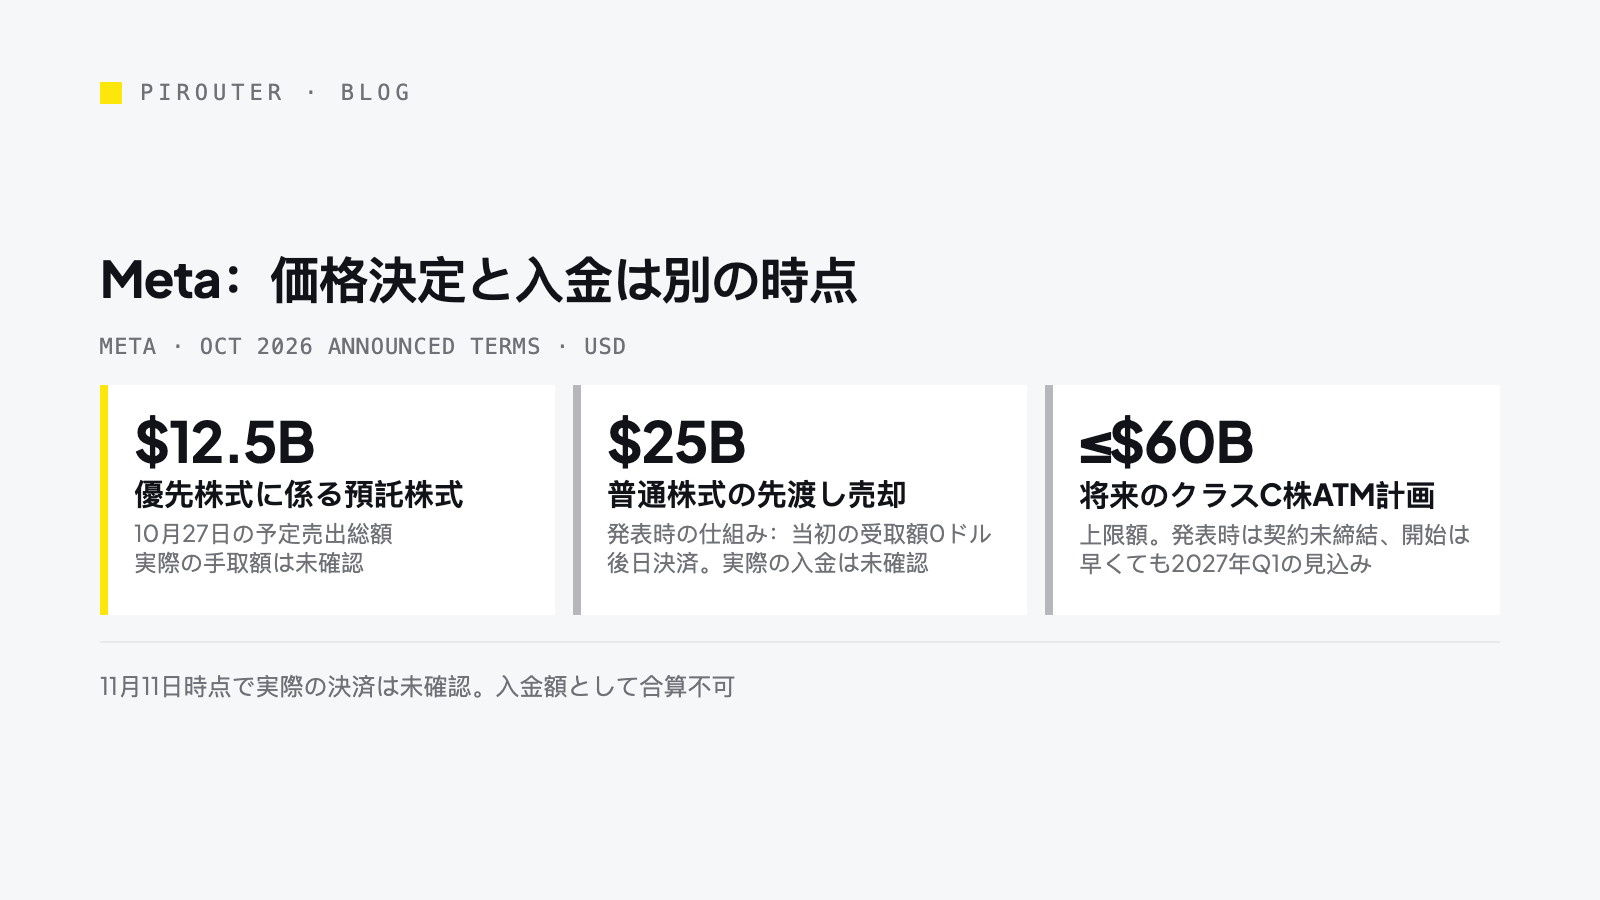
資金が入る時点を先に並べると、話は分かりやすくなります。①今回条件が決まった優先株式関連の預託株式、②契約上は条件が決まっても会社が後日決済する普通株の取引、③まだ開始していない将来の市場売却枠。Metaが10月26日に発表した発行計画とその後掲載された価格決定発表は、この3種類を一つの現金残高として示したものではありません。
価格決定発表では、クラスA普通株4000万株×625ドル=250億ドルのフォワード売却取引と、2億5000万口×50ドル=125億ドルの預託株式の条件が示されています。フォワードとは普通株の受渡し・会社への入金が後の決済にかかる取引で、会社は当初この取引から現金を受け取らず、後日決済した場合に費用控除前で約249億ドルの受取りを見込んでいます。26日の当初計画では普通株側は225億ドルで、その後の価格決定額250億ドルとは段階が違います。
預託株式は強制転換型シリーズA優先株式を表す証券です。2億5000万口は預託株式の口数であり、優先株式そのものが2億5000万株あるという意味ではありません。普通株フォワードとは別の発行条件と決済を持ちます。価格決定発表は10月29日ごろの条件付き交割を予定していましたが、本稿の確認時点(2026年11月11日)でも、今回実読した資料から実際の交割完了は確認できません。
第3の枠はクラスC普通株を将来市場で売る最大600億ドルのATM型プログラムです。ATMは市場の状況に応じて株式を段階的に販売する仕組みで、10月26日の発表時点では関連契約が未締結、開始も2027年第1四半期より前には見込んでいませんでした。ReutersのMeta資金調達報道は、先の250億ドルと125億ドルにこの将来の最大600億ドルを合わせて975億ドルと表現します。予定条件、後日決済、未着手の枠を合わせた数字であり、現在の手元現金ではありません。
4社を「AI投資額」で順位付けできない理由
OpenAIの約300億ドルは匿名筋が伝える当時の調達検討額。Googleの103%はCloud売上高の前年同期比成長率。Microsoftの452億ドルは会計四半期の設備投資。Metaの1350億~1450億ドルは通年の設備投資見通しです。数字を大きい順に並べても、顧客に届くAI製品の質、供給量、価格についての順位にはなりません。
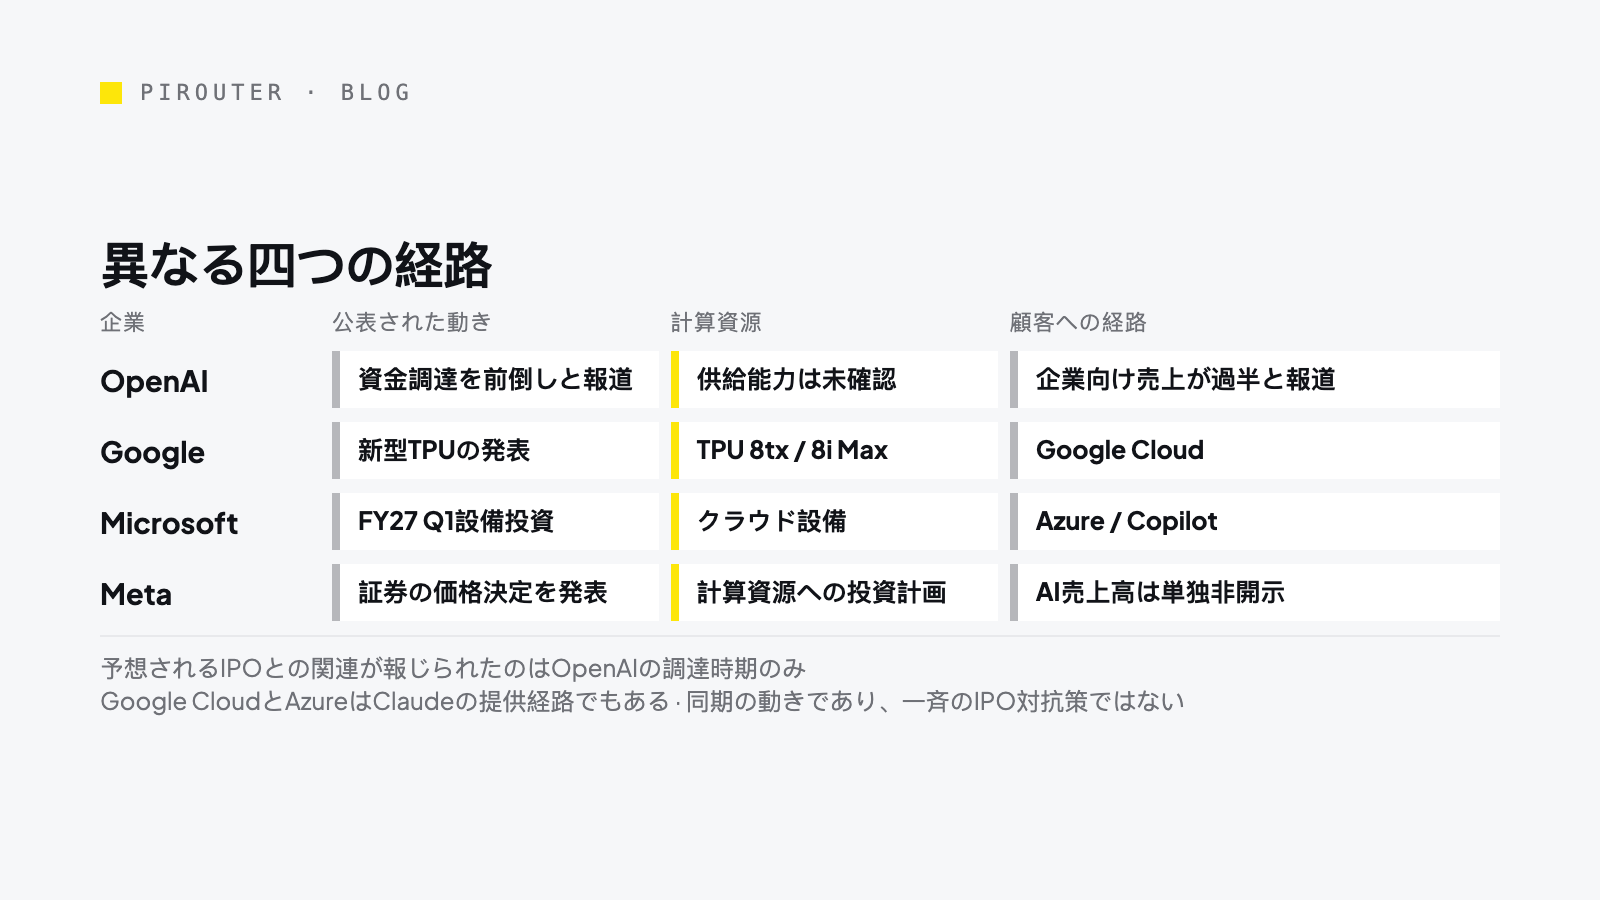
それでも4社を並べると、先に押さえている資産が違うことは分かります。OpenAIは企業売上が過半だと説明しながら、新しい資金を求める。Googleはチップそのものを設計し、クラウドの顧客に届ける道を持つ。Microsoftは既存の企業向け製品とクラウドの売上を持ち、その規模に合わせて設備へ投資する。Metaは既存事業を持ちながら、投資計画を支えるために複数の株式取引を組み合わせようとしている。これは各社の優劣判定ではなく、公開資料から読める資金、計算資源、顧客接点の配置です。
日本でのモデル導入に何が変わるかは、今回の資料だけからは決められません。Googleの新型TPUがいつどこで使えるか、Microsoftの投資が個々の顧客の供給枠へどう反映されるか、Metaの取引がいつ現金化されるか、OpenAIの資金調達が最終的にどう決着するかは、それぞれ次の発表や契約条件を待つ必要があります。
Anthropicの予定するIPOとの直接のつながりを報じたのは、ここで扱った4社の中ではOpenAIの資金調達の時期に関するReutersの匿名筋取材だけです。同じ週に発表が重なることと、同じ号令で動くことは違う。AI市場の競争を読むには、その区別を保ったまま、どの会社が資金をいつ得て、何に投じ、誰に届けられるのかを追う方が確かです。