AnthropicのIPOで見える資金計画、Claude法人契約で確かめる供給条件
AnthropicがIPOのロードショーを開始。公募・売出し条件、企業向け販売と計算資源への投資から事業計画を読み、Claudeを使う企業が自社の契約・供給条件で確認すべきことを整理する。
Anthropicは11月10日、予定するIPOのロードショーを始めたと発表しました。Claudeを業務に組み込む企業にとって新しいのは、約8億2500万株の公募・売出し条件が示され、会社の資金計画を具体的に検討できることです。ただし資金調達の計画は、APIの供給、料金、SLAの改善を保証しません。会社の投資と、自社が結ぶ利用契約は別々に確かめる必要があります。
調達担当者が複数年の利用を考えるなら、問いは三つに分かれます。公開資料で見る資金、実際の提供体制に関わる容量、自社で合意する契約です。
| 問い | 公開資料・自社資料で確かめるもの | 残る確認事項 |
|---|---|---|
| 資金は投資を支えられるか | 最終的な会社の手取り、資金使途、売上高と費用の推移 | 支出時期と条件 |
| 必要な容量は届くか | 計算資源の契約条件、利用する提供経路、実際のピーク時試験 | 必要な地域・モデルでの供給枠 |
| 業務を続けられるか | 自社の料金改定条項、SLA、障害連絡と代替手段 | 停止時の復旧時間 |
これは会社の新しい提供条件ではなく、法人利用者が公開情報と自社契約を読み分けるための順序です。株式市場向けの開示だけでは、個別の供給条件は決まりません。
Anthropicの発表「Anthropic launches roadshow for proposed initial public offering」が確認するのは、今回が予定する新株発行・既存株主売出しのロードショーであることです。SECに提出した登録届出書は発表時点でまだ発効していません。価格の決定、株式の売出し、Nasdaqでの取引開始まで終わったという意味ではない。この現在地を曖昧にすると、資金も供給能力も、すでに手元にあるもののように見えてしまいます。
643億5000万ドルは新株発行と既存株売出しの合計額
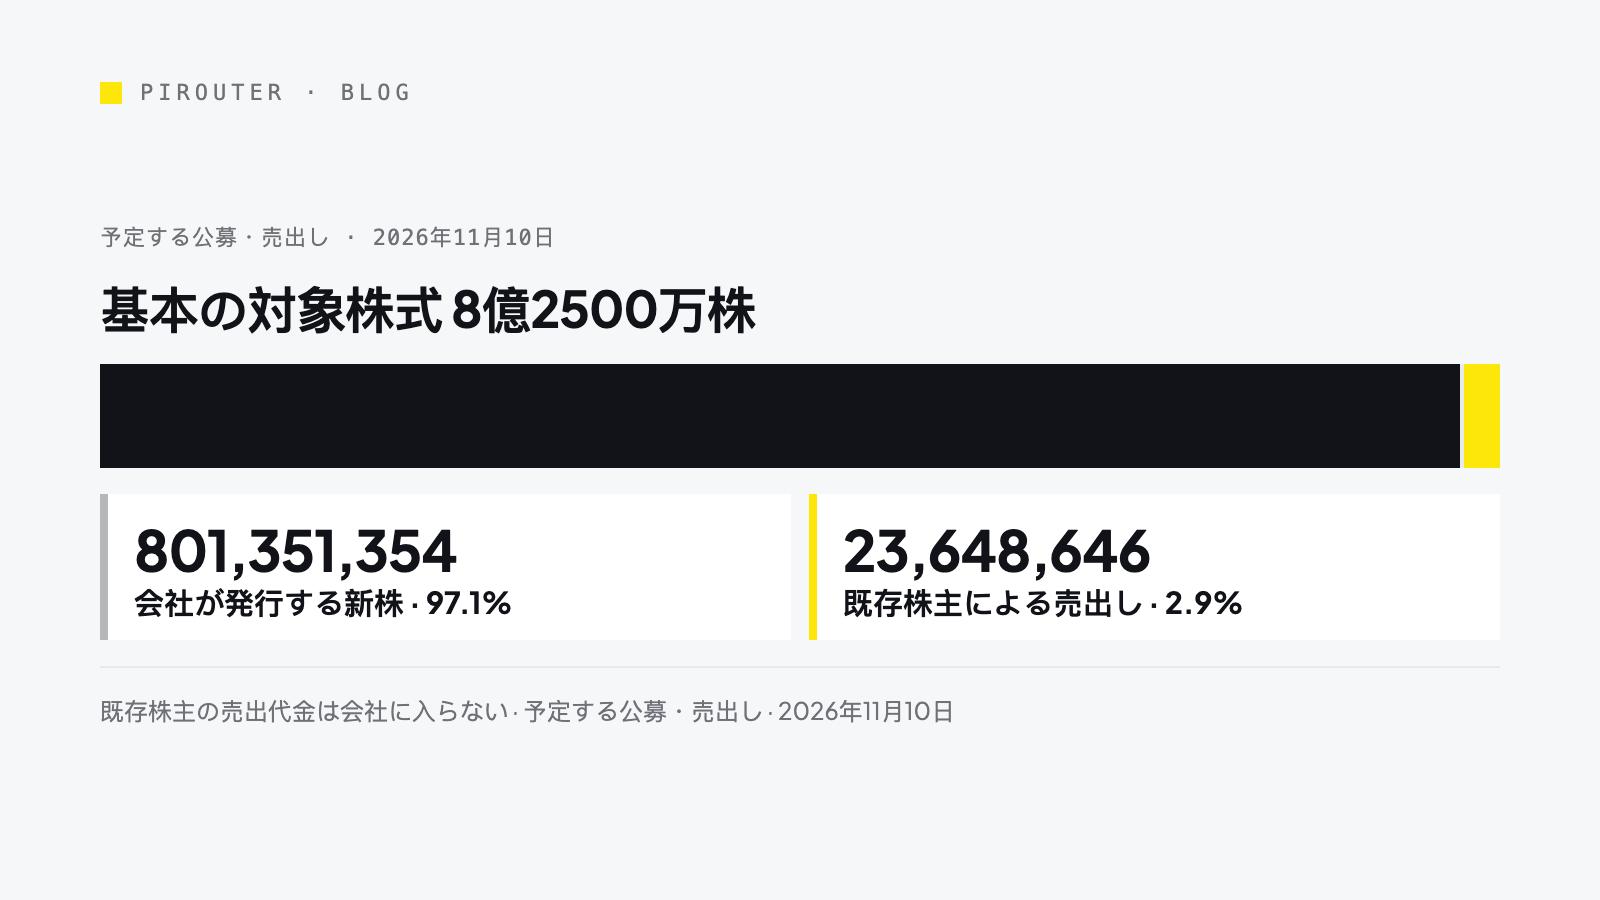
予定価格は1株70~78ドル。対象の8億2500万株にはAnthropicが発行する8億135万1354株(公募)と既存株主の2364万8646株(売出し)が含まれます。既存株主の売出代金は会社に入りません。価格帯の上限78ドルを全株に掛けた643億5000万ドルは当記事による公募・売出しの総額試算で、会社の手取り額ではありません。
引受会社には最大1億2375万株の追加購入権があり、基本の8億2500万株には含まれません。TechCrunchの発行条件に関する報道が触れる約260億ドルの私募も別の取引です。会社の投資余力を評価するには、最終条件における手取りと資金使途を確認する必要があります。
評価額1兆4000億ドルを、年換算売上高810億ドルと比べるには
企業価値を語るときは、株価を掛ける株数の算定範囲にも注意が必要です。ReutersのIPO報道によれば、予定価格帯の上限を使った評価額は、基本的な発行済み株式の数で計算すると約1兆ドル。ストックオプションや譲渡制限付き株式など、将来株式になり得るものも反映した完全希薄化ベースでは約1兆4000億ドルです。後者は今回の公募・売出しの総額ではありません。同じ企業でも何を株数に含めるかによって数字が変わります。
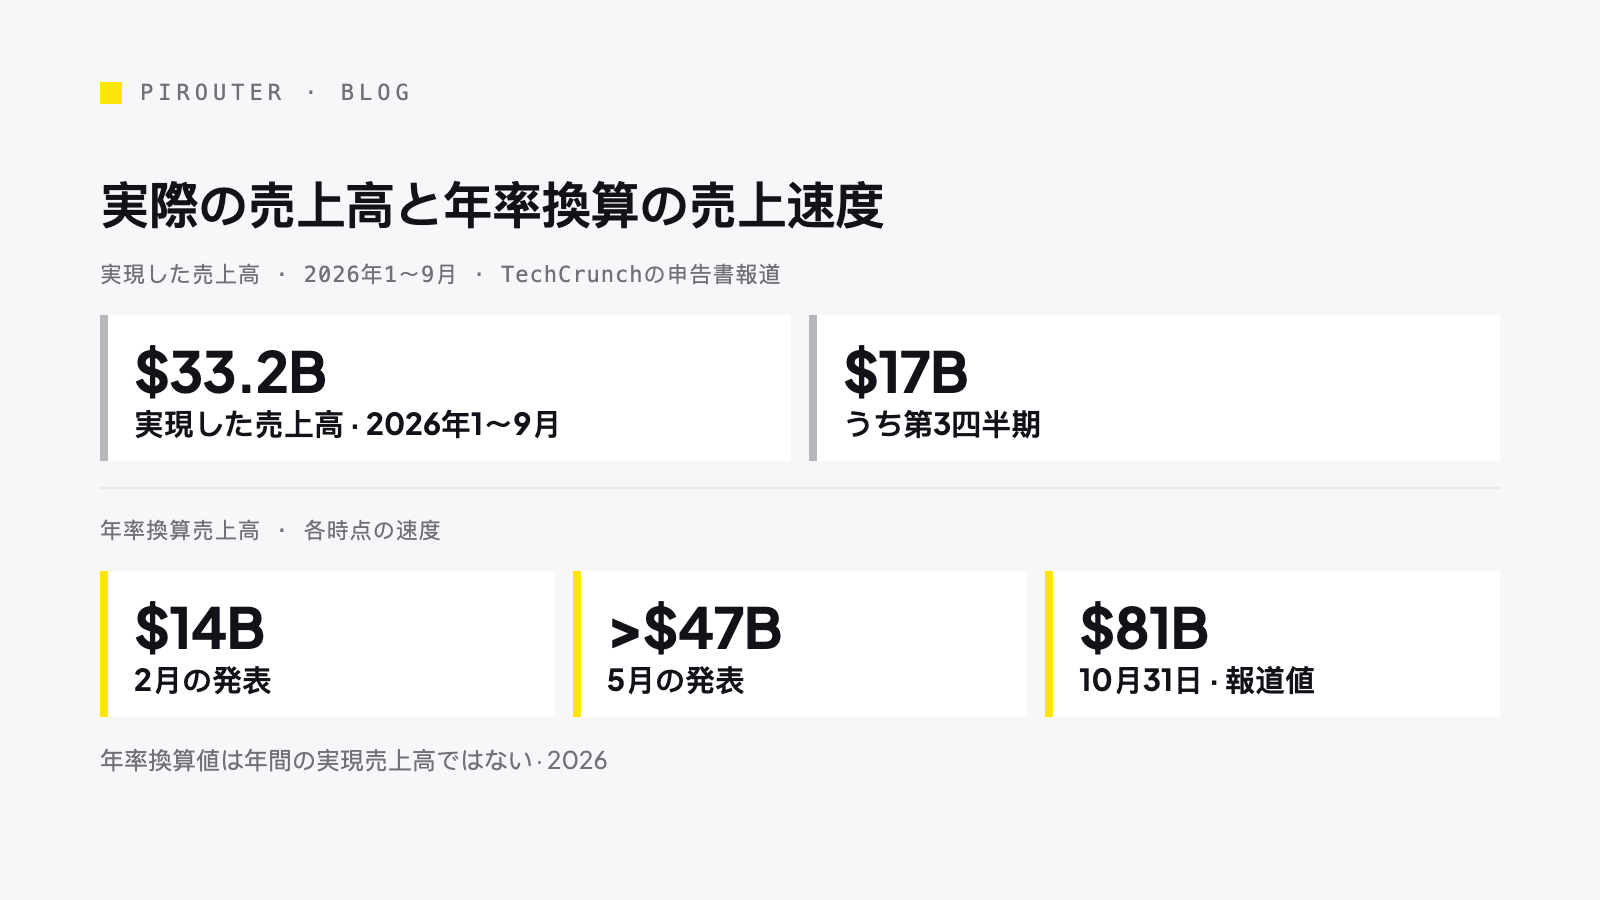
この評価額と並んで目を引くのが、ReutersやTechCrunchが報じた10月末時点で約810億ドルの年換算売上高(ランレート)です。その時点の売上の勢いを1年に換算した指標で、2026年の実現売上高とは異なります。
TechCrunchの同じ報道は、第3四半期の実現売上高を約170億ドル、1~9月の実現売上高を約332億ドルと伝えています。9カ月の累計と10月末時点のランレートを並べれば、事業の伸びを考える手掛かりにはなります。ただし時間軸の異なる数字なので、ランレートを確定した通期売上高に置き換えることはできません。これらの財務数値は媒体の報道に基づきます。
企業の購入担当者には、もう一段の区別が必要です。売上高の拡大は、安定供給や収益性の証明ではない。同じ時期に計算資源の費用、販売費用、先行投資がどれだけ増えたのか。売上が現金としていつ回収され、調達資金がどの支出に回るのか。年換算売上高だけからは答えられません。ここで必要なのは、どの企業が勝つかという断言ではなく、次に読むべき開示項目を絞ることです。
資金調達は続いていた――企業向け事業はどこまで広がったか
IPOの条件だけを見ると、今回初めて大規模な資金を集める会社のように映ります。実際にはAnthropicは2月のシリーズGに関する発表で300億ドルの調達、投資後の評価額3800億ドルを公表し、5月のシリーズH発表でも650億ドルの調達を発表しています。シリーズHの公表額には、以前から約束されていた大手クラウド企業による150億ドルの投資が含まれます。5月時点の投資後評価額は9650億ドル。これらの未公開株式の資金調達時の評価額と、今回の公開市場向けの予定評価額は、同じ取引条件で付いた価格ではありません。
事業の伸びも時点を分けて見ます。2月に公表した会社全体の年換算売上高は140億ドル、5月の発表では5月初めに470億ドル超。10月末の810億ドルはReutersなどの報道値です。急な伸びを示す一方、同じ期間に計算資源と販売支援へどれだけ投じるかを合わせて追う必要があります。
企業向け事業についても、同社の発表には具体的な動きがあります。2月にはClaude Codeの企業向け契約数が年初から4倍になり、企業顧客が同製品の売上の過半を占めると説明しました。ただし契約社数の絶対値は開示していません。3月のClaude Partner Network発表では、パートナーへのトレーニング、技術支援、営業協力などに2026年の初期投資として1億ドルを用意すると表明。5月には中堅企業の導入を支援するサービス会社の設立計画も発表しています。これらはモデルの能力だけでなく、顧客が業務へ導入するための販売・支援体制を広げようとする動きです。ただし支援会社の計画を、すでにサービス売上が実現した証拠としては扱えません。
採用企業にとっては、調達額と並んでこの届け方が重要です。5月のシリーズH発表は、AWS、Google Cloud、Microsoft Azureという提供経路にも言及しています。どの契約経路を使い、障害時にどこが窓口になるのかは、株式評価額からは分からない。自社が利用する経路の契約主体と責任範囲を照らす方が、売上高の伸びをそのまま供給保証と読むより確かです。
計算資源への巨額の約束は、今年の現金支出ではない
Claudeの利用が増えるなら、その背後の計算資源も増やす必要があります。モデル企業にとって需要の伸びは朗報であると同時に、提供体制への投資を迫るものです。だから公募・売出しの数字だけでなく、資金がどの時間軸で必要になるかを見る価値があります。
第一財経のIPOに関する報道は、計算資源に関する約9000億ドル規模のコミットメントを取り上げています。ただし同報道が説明する契約には、条件が付いたものや中止できるものがあり、支払いも複数年にまたがります。約9000億ドルを「今年の設備投資額」や「直ちに支払う現金」と読み替えることはできません。この数字だけでは支払期限や実際の稼働率までは分かりません。
ここで企業利用者の関心は投資家と少しずれます。投資家は資本の回収や利益率を問うでしょう。一方、APIを使う企業は、資源の確保が自社の必要な地域、モデル、ピーク時間帯にどう結び付くのかを知りたい。高額の契約を結んでいても、設備が稼働し、必要な地域で利用可能になり、契約上の供給やサポートへ反映されるまでには別の段階があります。逆に、契約総額が大きいことだけをもって将来の資金不足を断定することもできません。
さらに、報じられた売上の伸びと資源の契約額を単純に割り算することも避けたいところです。前者は特定期間の実現売上高または一点の年換算売上高、後者は条件と期間が異なる契約の集計です。単位をドルでそろえても、期間と確定度がそろっていません。その割り算から「利用者一人当たりの利益」や「供給可能なトークン数」は出せないのです。
予定されるIPOは、この関係を問う入口にはなります。最終的な開示で、資金の使途、将来の支払義務、設備やクラウドの契約条件、事業上の主要なリスクがどこまで示されるか。公開される情報が増えれば、調達部門は定性的な説明だけでなく、時点と条件を明示した数字を求めやすくなります。ただし見えるようになることと、リスクがなくなることは違います。
上場後の意思決定は誰が担うのか
Anthropicはデラウェア州法上の公益法人で、長期利益信託の説明によると信託がクラスT株を通じて一部の取締役を選任します。4月の取締役任命発表では信託選任の取締役が過半数になったと説明しました。ただし4月の構成がIPO後も続くとは限らず、一部の制度は所定の株主の特別多数で変更できます。資金や製品方針を決める仕組みとして追う価値はありますが、法人顧客の個別契約を代わりに定めるものではありません。
公開情報が増えても、法人契約の中身は別に確かめる
IPO関連の発表には、APIの新しい料金表やSLAは含まれていません。例えば停止時に従来の検索へ戻せる業務と、停止すると顧客対応が止まる業務では、必要な復旧時間が違います。冒頭の表で見た供給枠や連絡経路は、自社の用途に合わせて契約と実測で確かめる項目です。確認できない条件は担当窓口に文書で尋ねるか、代替経路を用意する。これは上場を待たずに進められます。
次に読むべきもの、まだ決めつけないこと
公開資料を読む入口は、発行体のロードショー開始発表と、11月10日提出のSECのS-1/A申請文書索引です。索引から目論見書本文に進めますが、当記事ではその財務表・契約条項を通読していません。本文で扱った売上高や計算資源契約の数字は、リンクした報道に帰属します。
これから確認したいのは、登録届出書の発効、最終的な発行価格と会社の手取り、売上高・費用・キャッシュフローの推移、計算資源契約の期間と条件です。上場が実現すれば、その後の定期開示も評価材料になります。11月11日時点では予定する発行のロードショーであり、上場はまだ完了していません。公表資料と自社契約を別々に読むことは、株価が決まる前からできます。